
À l’approche de l’élection présidentielle, plusieurs scénarios sont avancés dans le débat public. Deux logiques se dessinent, en apparence opposées. La première assume un désengagement accru de l’Assurance maladie obligatoire, en réduisant le périmètre des soins relevant de la solidarité nationale pour transférer une partie croissante de leur financement vers les organismes complémentaires et les ménages. C’est notamment la logique du « bouclier sanitaire » ou du « décroisement ». La seconde, incarnée dans le projet de « Grande Sécu », propose au contraire d’étendre le champ d’intervention de l’Assurance maladie obligatoire en intégrant des prises en charge aujourd’hui assurées par les complémentaires santé.
Pourtant, malgré leurs différences, ces scénarios partagent les mêmes angles morts et sont appelés aux mêmes effets.
- Ils ne définissent pas précisément le périmètre des soins devant relever de la solidarité nationale et n’apportent donc aucune réponse satisfaisante au financement des soins qui en seraient exclus.
- Ils ne garantissent ni une diminution du reste à charge des patients ni un renforcement des moyens de la Sécurité sociale pour faire face à l’augmentation tendancielle des besoins de santé.
- Ils laissent de côté les principales barrières financières à l’accès aux soins que constituent les franchises médicales, les participations forfaitaires et les dépassements tarifaires.
Ces scénarios restent cantonnés dans une logique comptable pour aborder l’avenir de notre système de protection sociale et de santé : qui doit payer et dans quelle proportion ? Or, changer le financeur d’une dépense ne fait disparaître ni la dépense, ni le besoin de santé auquel elle répond. Pour les Mutuelles de France, le débat doit donc être posé autrement : de quel système de protection sociale avons-nous besoin pour garantir effectivement le droit à la santé, et quelles ressources devons-nous collectivement lui consacrer ?
Le « 80/20 » ne reflète plus la réalité des prises en charge par la Sécu
Notre système de protection sociale repose historiquement sur la complémentarité entre une Sécurité sociale organisatrice de la solidarité nationale et des mutuelles qui contribuent à réduire les restes à charge et à améliorer l’accès aux soins. Le rôle des mutuelles ne se limite pas au remboursement des dépenses de santé. Elles développent également des actions de prévention et d’éducation à la santé et participent directement à l’accès à la santé, notamment à travers des structures de soins non lucratives pratiquant des tarifs opposables. Mais ce couple solidaire « Sécu-mutuelle » est progressivement déséquilibré lorsque les mutuelles sont conduites à intervenir non plus en complément, mais en remplacement de la Sécurité sociale. Au cours des dernières années, les décisions successives de transfert de prises en charge ont en effet déplacé une part croissante du financement des dépenses de santé vers les organismes complémentaires et, à travers eux, vers leurs adhérents, les patients. Cette évolution contribue à l’augmentation des cotisations mutualistes, mais également des restes à charge lorsque les dépenses transférées ne sont pas ou insuffisamment couvertes.
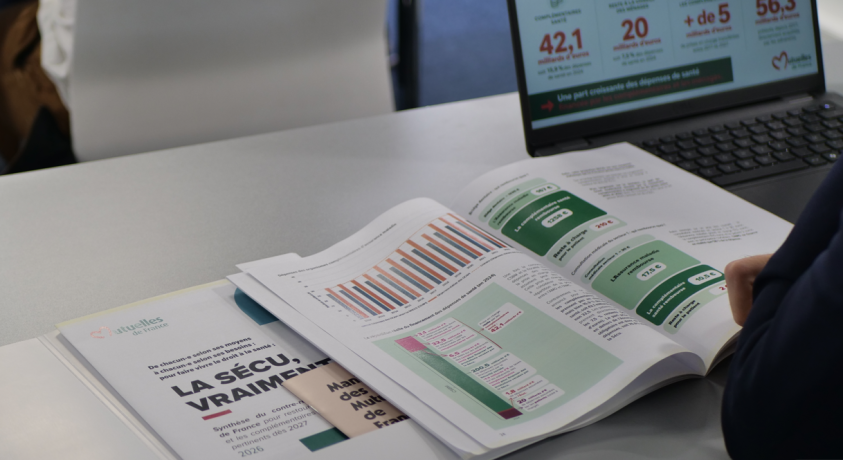
Les chiffres mis en évidence par le contre-rapport permettent de mesurer cette réalité :
- 42,1 milliards d’euros, soit 15,9 % des dépenses de santé, sont réellement pris en charge par les organismes complémentaires en 2024, contre 32,5 milliards d’euros et 12,8 % dans la présentation de la DREES.
- 20 milliards d’euros, soit 7,5 % des dépenses, restent directement à la charge des ménages.
- Entre 2017 et 2027, plus de 5 milliards d’euros de prises en charge ont été transférés de la Sécurité sociale vers les complémentaires santé. Depuis 2020, la réforme du « 100 % Santé » représente par ailleurs 15,96 milliards d’euros de surcoût pour les organismes complémentaires, alors même qu’elle est largement présentée comme une réforme de l’accès aux soins portée par les pouvoirs publics.
- Enfin, depuis 2017, 56,3 milliards d’euros de fiscalité ont été prélevés sur les contrats de complémentaire santé, directement acquittés par les adhérents et venant abonder les recettes de la Sécurité sociale.
Ces données conduisent à relativiser fortement la représentation traditionnelle d’un partage « 80/20 » de la dépense de santé. La Sécurité sociale est aujourd’hui assez éloignée d’une prise en charge de 80 % de l’ensemble des besoins de santé, tandis que les complémentaires et les ménages supportent une part plus importante des dépenses qu’il n’y paraît. Dès lors, si le niveau des cotisations mutualistes est considéré comme trop élevé, il faut agir sur les facteurs qui contribuent directement à leur augmentation : les transferts de prises en charge, le financement du « 100 % Santé » et la fiscalité pesant sur les cotisations des adhérents mutualistes.
Renforcer la Sécurité sociale suppose de renforcer son financement solidaire
La question du financement solidaire constitue l’autre grand angle mort des scénarios actuellement débattus. Parallèlement aux transferts de dépenses, les gouvernements successifs ont multiplié les exonérations de cotisations sociales et les exemptions d’assiette, contribuant à réduire les ressources de la Sécurité sociale et à transformer progressivement la structure de son financement : les ménages sont sollicités pour suppléer la contribution des entreprises, notamment à travers la TVA et la CSG.
Pour les Mutuelles de France, cette évolution pose directement la question de la justice du financement de notre protection sociale et de la contribution de l’ensemble des richesses à la solidarité nationale. On ne peut donc envisager sérieusement de renforcer le périmètre d’intervention de la Sécurité sociale sans poser simultanément la question des ressources permettant de financer durablement cette ambition.
C’est pourquoi les Mutuelles de France appellent à sortir d’une gestion annuelle et essentiellement comptable de notre système de santé, pour inscrire son financement dans une vision de plus long terme fondée sur les besoins réels de la population.
Faire « la Sécu, vraiment » dès 2027
Face à ces constats, les Mutuelles de France appellent à une Sécurité sociale de haut niveau, renforcée dans ses ressources, dans son rôle d’organisatrice de la solidarité nationale et dans sa capacité à garantir effectivement l’accès aux soins. Faire « la Sécu, vraiment », c’est d’abord partir des besoins de santé de la population plutôt que d’une enveloppe budgétaire prédéterminée. C’est assurer un financement durable de l’hôpital public et de l’offre de premier recours, c’est réduire effectivement les barrières financières à l’accès aux soins et redonner à la solidarité nationale les moyens d’assumer pleinement son rôle. Cette ambition suppose au contraire de retrouver le sens de la complémentarité entre Sécurité sociale et mutualité : une Sécurité sociale forte garantissant un haut niveau de protection collective et des mutuelles à but non lucratif, gérées démocratiquement, qui la complètent dans la diminution des restes à charge, la prévention, l’éducation à la santé et l’organisation d’une offre de soins accessible.
Pour engager dès aujourd’hui ce changement de cap, les Mutuelles de France formulent 15 propositions articulées autour de quatre grandes priorités :
- Assurer des ressources justes et pérennes à la Sécurité sociale, afin de garantir un haut niveau de protection en santé. Cela suppose une remise en cause profonde des exonérations de cotisations sociales et des exemptions d’assiette, ainsi qu’une contribution de l’ensemble des richesses au financement de la protection sociale pour répondre aux besoins d’aujourd’hui et de demain.
- Faire vivre un droit effectif à la santé, en supprimant les barrières financières à l’accès aux soins que constituent les franchises médicales, les participations forfaitaires et les dépassements tarifaires, en renforçant la régulation pour garantir l’opposabilité des tarifs et en généralisant réellement le tiers payant.
- Renforcer le couple solidaire « Sécu-mutuelle », en réintégrant dans le champ de la Sécurité sociale les dépenses qui ont progressivement été transférées vers les complémentaires, en soutenant les structures d’offre de soins de premier recours non lucratives et en développant les coopérations entre l’Assurance maladie et les mutuelles en matière de prévention et de santé publique.
- Faire reposer « la Sécu, vraiment » sur une démocratie en santé renforcée, en territorialisant davantage les politiques de santé sans remettre en cause le caractère national de la solidarité et en permettant aux assurés sociaux de mieux connaître et comprendre leur système de santé.
Faire « la Sécu, vraiment », c’est ainsi refuser un débat réduit au partage de la dépense entre Assurance maladie, complémentaires et ménages. C’est remettre les besoins de santé au point de départ de notre système de protection sociale, garantir les ressources nécessaires pour y répondre et redonner tout son sens au couple solidaire entre Sécurité sociale et mutualité.
3 propositions pour faire « la Sécu, vraiment » dès 2027
- Faire contribuer l’ensemble des richesses créées au financement de la protection sociale, pour assurer à la Sécurité sociale des ressources à la hauteur des besoins de santé.
- Mettre fin aux barrières financières à l’accès aux soins (dépassements d’honoraires et tarifaires, franchises médicales, participations forfaitaires, taxe de solidarité additionnelle).
- Réintégrer dans le périmètre de la Sécurité sociale les dépenses transférées aux complémentaires santé, afin que la solidarité nationale reprenne en charge ce qui relève de son périmètre et que les mutuelles retrouvent pleinement leur rôle complémentaire.